




Estée Lauder x Puig: a fusão que poderá redefinir a indústria global da beleza A aliança entre os cuidados da pele e a perfumaria vai dar origem a um novo gigante no mercado global de cosméticos?
No mercado global de beleza, as palavras importam, mas os silêncios importam ainda mais. E quando dois grupos como a Estée Lauder Companies (ELC) e a Puig divulgam declarações idênticas e cautelosas, é precisamente aí que é preciso ler nas entrelinhas. Porque por trás da linguagem neutra e frases como “nenhuma decisão definitiva” e “sem garantia”, está uma tentativa de redefinir o equilíbrio da beleza de luxo através de uma potencial fusão de 40 mil milhões de dólares que cheira a patchouli, governança familiar e estratégia industrial. O acordo surge numa altura em que o crescimento da indústria está a desacelerar, os mercados estão a tornar-se mais seletivos e a concorrência é cada vez mais disputada em escala, distribuição e capacidade de construir marcas globais coerentes. Neste contexto, a ideia de que uma gigante americana de cuidados com a pele e maquilhagem possa unir forças com um campeão europeu de fragrâncias high-end não é surpreendente. Trata-se, antes, de um movimento lógico e, precisamente por essa razão, potencialmente disruptivo.
O que está realmente a acontecer entre a Estée Lauder e o Puig?
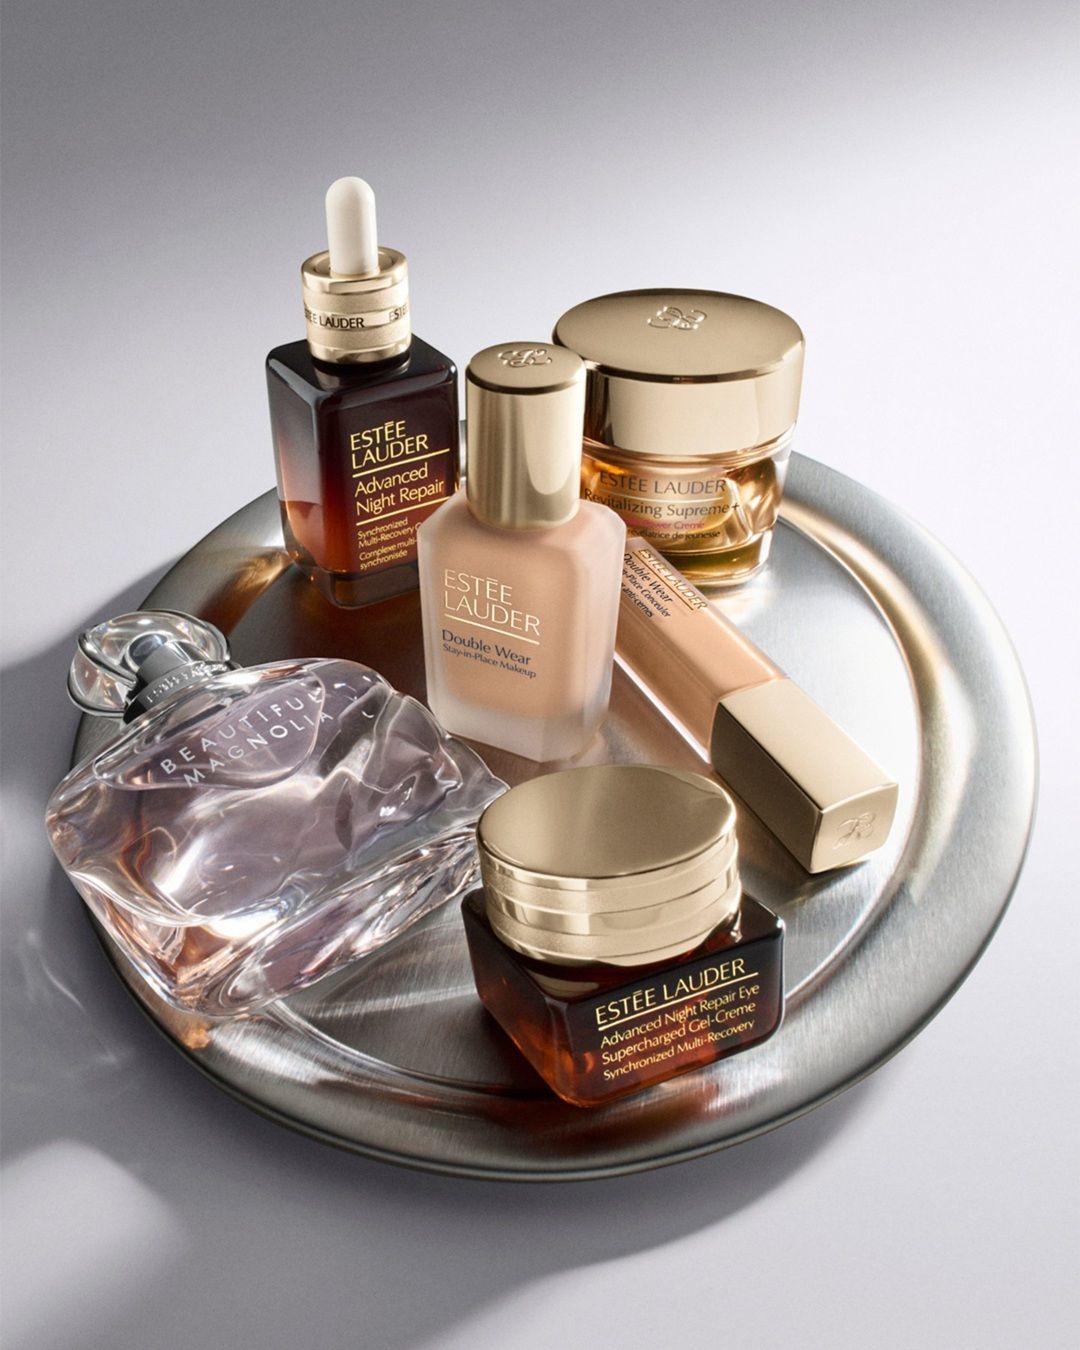
A Estée Lauder e a Puig confirmaram que estão em negociações para uma possível fusão. Tradução? O tabuleiro de xadrez global de cosméticos de luxo entrou numa fase aquecida, mas ainda reversível. Nenhum acordo assinado, nenhuma estrutura definida, mas uma base concreta de diálogo que já está suficientemente avançada para ser comunicada ao mercado para preparar o terreno. Por trás desta afirmação está o encontro de dois modelos industriais que, ao mesmo tempo que partilham a governação familiar e as listagens públicas, construíram o seu sucesso em diferentes eixos. Por um lado, a norte-americana Estée Lauder desenvolveu força sistémica nos cuidados com a pele e maquilhagem, com marcas globais como Clinique e Tom Ford e uma ampla rede de distribuição. Por outro, a Puig refinou uma especialização quase cirúrgica em perfumaria de luxo, com um portefólio que inclui Carolina Herrera, Rabanne, Jean Paul Gaultier, a par de uma constelação de marcas de nicho e o fenómeno Charlotte Tilbury. Trata-se de um diálogo entre dois mundos diferentes mas complementares. Ambas as empresas estão também a atravessar uma fase de transição gerencial e estratégica: novos CEOs, novos planos de turnaround, novas prioridades geográficas. A fusão é, portanto, simultaneamente uma escolha oportunista e uma resposta estrutural a um momento de redefinição interna.
O que significaria a fusão
Se o negócio se concretizasse, o resultado seria um grupo capaz de abranger todas as principais categorias de beleza de luxo de uma forma extremamente competitiva. A Estée Lauder traria uma máquina de distribuição global, relações de retalho estabelecidas e capacidade industrial difícil de replicar. Puig contribuiria com uma maior agilidade criativa, uma forte identidade nas fragrâncias e uma capacidade comprovada de fazer crescer marcas com narrativas distintas. E, no entanto, reduzir tudo a uma soma de carteiras seria enganoso. Esta complementaridade aparentemente perfeita esconde uma complexidade significativa. Alinhar balanços e cadeias de abastecimento é uma coisa; fazer coexistirem duas maneiras diferentes de entender marca, tempo e valor é outra. O verdadeiro desafio reside, portanto, na criação de um sistema integrado onde diferentes capacidades se reforcem mutuamente. Integrar portfólios tão diversos requer uma visão clara de quais marcas impulsionar, quais reposicionar e quais, potencialmente, sacrificar. Acima de tudo, exige uma gestão cultural não trivial. Um grupo orientado para os mercados financeiros e para o desempenho trimestral terá de se envolver com uma empresa que historicamente favoreceu uma visão mais narrativa e de longo prazo. Se funcionar, poderemos testemunhar o nascimento de um player capaz de redefinir os padrões da indústria, combinando disciplina e desejabilidade. Se falhar, o risco é criar uma estrutura excessivamente complexa, onde as sinergias permanecem no papel e as identidades se diluem. E é precisamente sobre este delicado equilíbrio que o resultado irá girar.
O impacto nos mercados
A reação do mercado foi imediata e, de certa forma, previsível. Tipicamente, quando uma fusão é proposta, os investidores concentram-se mais nos custos e riscos de integração do que nos benefícios potenciais. É uma forma de ceticismo metodológico, quase fisiológico, que acompanha negócios desta escala. Afinal, as fusões, sobretudo entre entidades complexas, exigem tempo, capital, e execução impecável. Mesmo que façam sentido industrial, o mercado exige provas concretas e quer perceber quanto tempo vai demorar até que os benefícios se traduzam em resultados tangíveis. Assim, as ações da Estée Lauder, já empenhadas numa profunda reestruturação no âmbito do seu plano Beauty Reimagined, caíram significativamente, cerca de 7,7%, imediatamente após o anúncio. Em sentido contrário, a Puig beneficiou de um efeito espelho: a perspetiva de ser adquirida ou integrada num gigante global empurrou as suas ações para cima de 15%. Para além das reações iniciais, os analistas já estão a recalibrar as suas valorizações, tentando perceber como as duas empresas podem se integrar e como se poderiam posicionar num contexto em que o crescimento do mercado global de cosméticos está a abrandar e as incertezas macroeconómicas estão a aumentar.
O que muda para a beleza mainstream
É aqui que as coisas ficam interessantes. Enquanto os comunicados de imprensa falam de sinergias e os mercados hesitam, o impacto real vai repercutir-se nas casas dos consumidores. Nos últimos anos, a indústria tem vivido uma fase de aparente democratização e fragmentação, com a ascensão de marcas independentes e forte influência das redes sociais. Apresentou-se como um ecossistema aberto e dinâmico dominado pela inovação e pela criatividade independente. Isso é parcialmente verdade. Mas, ao mesmo tempo, os grandes grupos têm continuado a reforçar a sua posição, adquirindo marcas, consolidando quota de mercado, e construindo plataformas cada vez mais integradas. Uma fusão entre a Estée Lauder e a Puig aceleraria este processo. Uma maior concentração do poder industrial traduz-se inevitavelmente num maior controlo sobre os canais de distribuição, estratégias de preços e dinâmicas de visibilidade. Significa também uma maior capacidade de transformar uma tendência numa categoria dominante. Neste cenário, parece claro que a fragrância vai ocupar o centro de gravidade do luxo acessível. Não só pelo seu desempenho económico (o Puig gera mais de 70% da sua receita a partir de fragrâncias), mas também porque se tornou, impulsionado pela Geração Z e TikTok, a linguagem de identidade das gerações mais novas. Mais do que maquilhagem, mais do que cuidados com a pele, a fragrância tornou-se uma das categorias mais dinâmicas do setor. Puig compreendeu isso há anos e construiu o seu crescimento sobre ele, enquanto a Estée Lauder só recentemente o identificou como uma alavanca chave para o seu renascimento. Juntos, poderiam redefinir a forma como a fragrância é desenvolvida, distribuída e comunicada, moldando todo o mercado.
Paralelos com a moda
Olhar para este negócio sem colocá-lo dentro do contexto mais amplo do luxo seria limitante. O paralelo mais óbvio? L'Oréal e Kering, com a transferência estratégica da beleza para as mãos do gigante francês. Ou a forma como os grandes players da moda estão a internalizar ou externalizar de forma inteligente as suas divisões de cosméticos. Mas isto é apenas parte do quadro. Mais amplamente, assistimos a uma transformação estrutural em que os grandes grupos deixam de tratar a beleza como uma extensão acessória, mas como um pilar estratégico, ou melhor, um verdadeiro motor financeiro. A razão é dupla. Por um lado, a beleza oferece margens mais elevadas e compras mais frequentes em comparação com outros segmentos de luxo. Por outro, permite relações mais diretas e contínuas com os consumidores. Nesse sentido, passa a ser um ativo estratégico, já não secundário. A potencial fusão entre a Estée Lauder e a Puig enquadra-se perfeitamente nessa lógica. É simultaneamente uma resposta a um cenário competitivo mais complexo e uma tentativa de antecipar movimentos futuros do mercado. Porque se há uma coisa que a indústria aprendeu nos últimos anos é que a dimensão importa, e que a consolidação no setor da beleza já não é uma opção, mas uma necessidade, um novo normal.
O aroma da consolidação
No final, o que fica é a sensação de que a beleza global está a passar por uma fase de maturação profunda. Já não bastam narrativas leves baseadas apenas na criatividade e na inovação. São necessárias estruturas sólidas, estratégias claras e adaptabilidade contínua para navegar nas tarifas, nos mercados emergentes e na concorrência. A possível fusão entre a Estée Lauder e a Puig é, neste sentido, emblemática. Não sabemos se vai passar, nem em que condições. Mas já podemos sentir que representa uma mudança para uma indústria mais concentrada, mais competitiva e inevitavelmente mais complexa, onde o tamanho importa tanto quanto, se não mais do que, a criatividade. A beleza, em suma, não perde o seu fascínio. Mas muda a sua gramática. Lembra-nos que, por vezes, o casamento entre um creme e uma eau de parfum pode mudar tudo.