
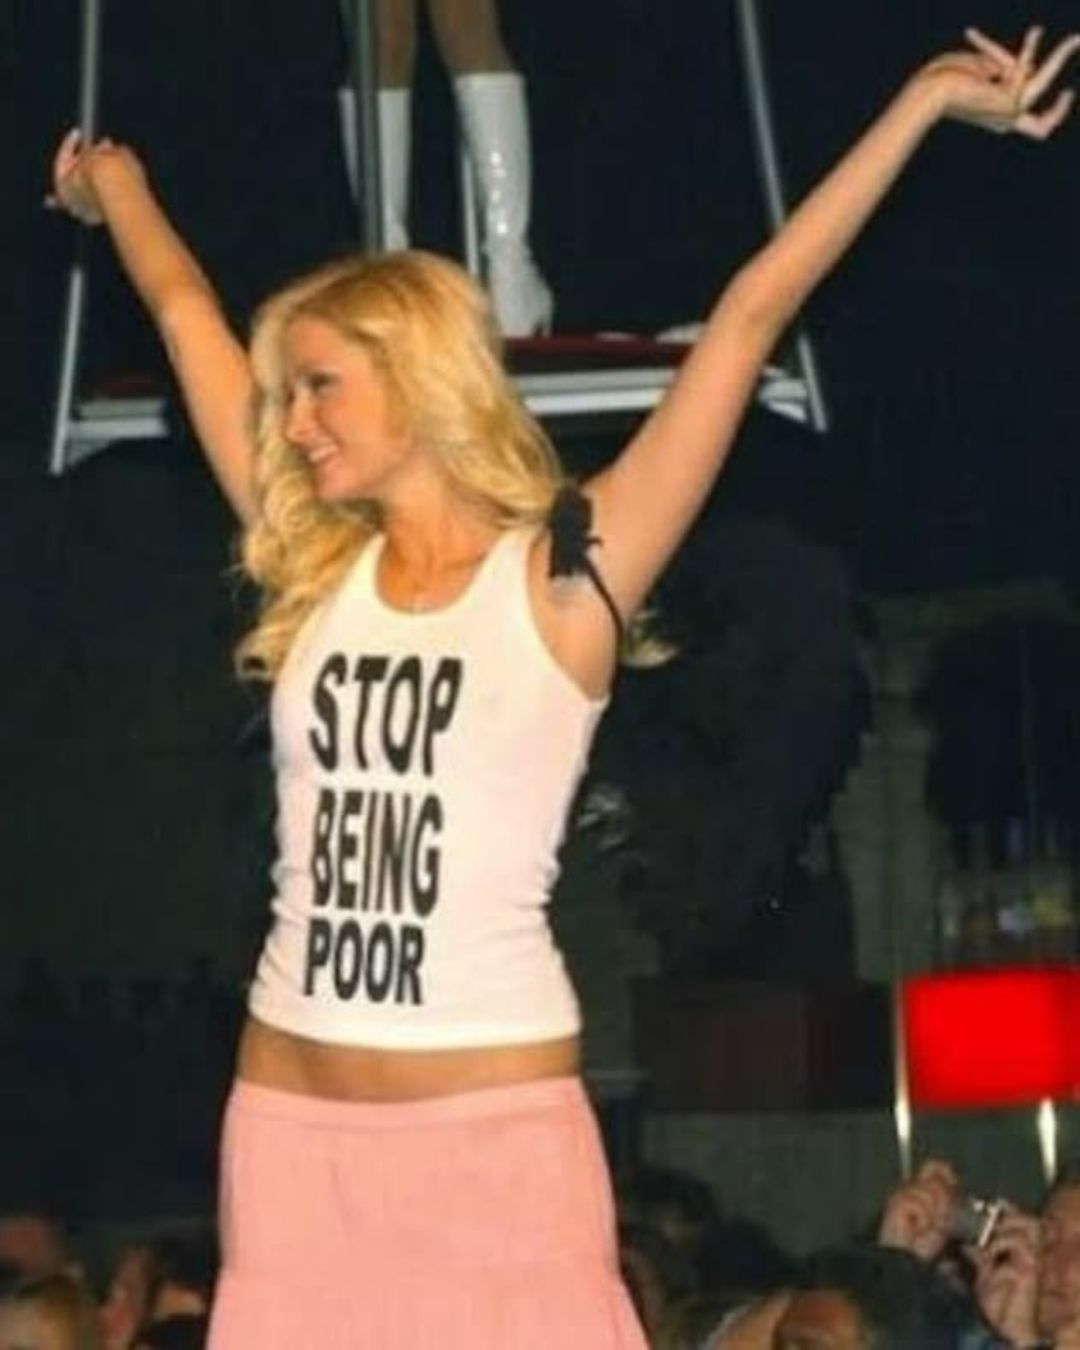
Money dysmorphia: perché i soldi non ci sembrano mai abbastanza Cosa succede quando la sensazione di non avere abbastanza persiste anche oltre le necessità concrete?
Abbiamo studiato, fatto stage sottopagati, trovato un lavoro. Riusciamo a mantenerci da soli, anche pagando affitti in alcuni casi spropositati, e persino a concederci qualche viaggio in giro per il mondo. Eppure, l'idea di sentirci finalmente tranquilli dal punto di vista economico sembra sempre rimandata a un momento futuro: quando guadagneremo di più, quando avremo messo da parte abbastanza, quando potremo affrontare un imprevisto senza dover ricalcolare tutto il bilancio del mese. In un Paese in cui i salari reali faticano a recuperare il potere d'acquisto perduto e l'accesso alla casa è sempre più difficile, preoccuparsi dei soldi non è certo un paradosso. Ma cosa succede quando l'insicurezza continua anche oltre le necessità immediate, trasformando ogni spesa in una fonte di ansia e ogni traguardo economico in un nuovo punto di partenza? È in questo spazio che si inserisce il concetto di money dysmorphia.
Che cos’è la money dysmorphia
La terapeuta finanziaria Lindsay Bryan-Podvin, autrice del libro The Financial Anxiety Solution, definisce la money dysmorphia come una discrepanza tra la percezione della propria situazione finanziaria e la sua realtà. In un'intervista a PureWow, spiega che il fenomeno riguarda soprattutto chi si sente costantemente in difficoltà economica pur disponendo di risorse sufficienti per sostenere le proprie spese. "Stiamo parlando di persone che si sentono angosciate da ogni singolo dollaro speso, anche quando possono permetterselo", spiega la terapeuta. Questa sensazione può tradursi nella paura di spendere, nella difficoltà a concedersi qualcosa senza sensi di colpa o nella convinzione di essere sempre economicamente indietro rispetto agli altri.
Tra percezione e realtà: la situazione economica e salariale in Italia
Sarebbe riduttivo, ovviamente, leggere questa sensazione esclusivamente come un problema di percezione. In Italia, la difficoltà di costruire una stabilità economica ha radici concrete: secondo l'OCSE, nel primo trimestre del 2026 i salari reali sono cresciuti dell'1,3% rispetto allo stesso periodo dell'anno precedente, ma restano comunque inferiori del 6,1% rispetto al primo trimestre del 2021. Un recupero ancora insufficiente a colmare la perdita di potere d'acquisto degli ultimi anni. Anche l'accesso alla casa contribuisce a rendere più difficile il passaggio all’indipendenza: nel rapporto OECD Economic Surveys: Italy 2026 viene sottolineato come i giovani che entrano nel mercato del lavoro incontrino ostacoli particolarmente rilevanti nelle aree con maggiori opportunità occupazionali, dove i costi abitativi si sommano a salari iniziali più bassi e contratti spesso temporanei. In Italia, non a caso, i giovani lasciano mediamente la casa dei genitori intorno ai 30 anni, contro una media europea di 26,6 anni. In questo contesto, avere un lavoro e riuscire a coprire le spese mensili non significa necessariamente poter accumulare risparmi, affrontare un imprevisto senza conseguenze o immaginare l'acquisto di una casa. A questo si aggiunge la distanza tra le aspettative con cui siamo cresciuti e la realtà che ci troviamo ad affrontare: studiare, impegnarsi e trovare un lavoro erano i passaggi che avrebbero dovuto garantirci l'indipendenza. Raggiungerla senza ottenere anche la sicurezza economica che ci aspettavamo può alimentare la sensazione di essere rimasti indietro.
La sensazione che non sia mai abbastanza
C'è però una distinzione da fare. Non riuscire a risparmiare perché lo stipendio viene assorbito dall'affitto e dalle spese essenziali non è la stessa cosa che avere risparmi da parte e continuare a sentirsi sul punto di perdere tutto. Le due condizioni possono anche convivere, soprattutto quando il lavoro non garantisce stabilità nel lungo periodo, ma la money dysmorphia entra in gioco quando la percezione della propria situazione finanziaria si allontana dalle risorse effettivamente disponibili, alimentando un senso di insufficienza che finisce per condizionare le scelte quotidiane. Non si tratta, quindi, di convincerci che i problemi economici siano soltanto nella nostra testa. Piuttosto, di riconoscere che alle difficoltà concrete possono aggiungersi aspettative, paure e convinzioni sul denaro che rendono ancora più complicato sentirsi al sicuro.
Il confronto con gli altri e la misura della realtà
Il confronto con chi sembra guadagnare di più, avere già acquistato casa o potersi permettere uno stile di vita diverso può alimentare il dubbio di stare sbagliando qualcosa. I social media lo rendono ancora più frequente e frustrante: tra viaggi, ristoranti, acquisti e case perfettamente arredate, il benessere economico viene spesso raccontato attraverso ciò che possiamo permetterci di comprare. Molto meno visibili sono le condizioni che rendono possibile quello stile di vita: il reddito effettivo, i risparmi, gli eventuali aiuti familiari o le altre fonti di sostegno economico. Il risultato è un metro di paragone inevitabilmente parziale, che può farci percepire come insufficiente la nostra situazione rispetto a quella degli altri. A complicare le cose contribuiscono anche i messaggi che circolano online sulla gestione del denaro: risparmiare diventa una prova di responsabilità, mentre spendere per qualcosa di non indispensabile può trasformarsi in una scelta da giustificare, quasi fosse un errore morale. Ma se le difficoltà economiche non si risolvono cambiando mentalità, vale comunque la pena interrogarsi sul rapporto che abbiamo con i soldi. Perché tra non avere abbastanza e non sentirsi mai abbastanza stabili esiste una differenza. Riconoscerla non significa minimizzare le difficoltà materiali, ma capire quando la preoccupazione ci aiuta a gestire le risorse e quando, invece, finisce per impedirci di godere anche di ciò che possiamo permetterci.
Continua a leggere
Gli effetti della cosmeticoressia sono anche psicologici
L'ossessione per la skincare, anche in giovanissima età, non fa male solo alla pelle
La skincare routine di Abdul El-Sayed è misurata ma perfetta per lui
Il senatore del Michigan conosce il metodo sandwich e tiene molto alla protezione solare
Il paradosso della denatalità italiana
Cresce l'attenzione sulle nascite, ma chi accompagna le famiglie quando arriva un bambino?